住宅ローン、大手行・地銀の存在感が増す時代に
シンパパ家計研究所のゆきちです。
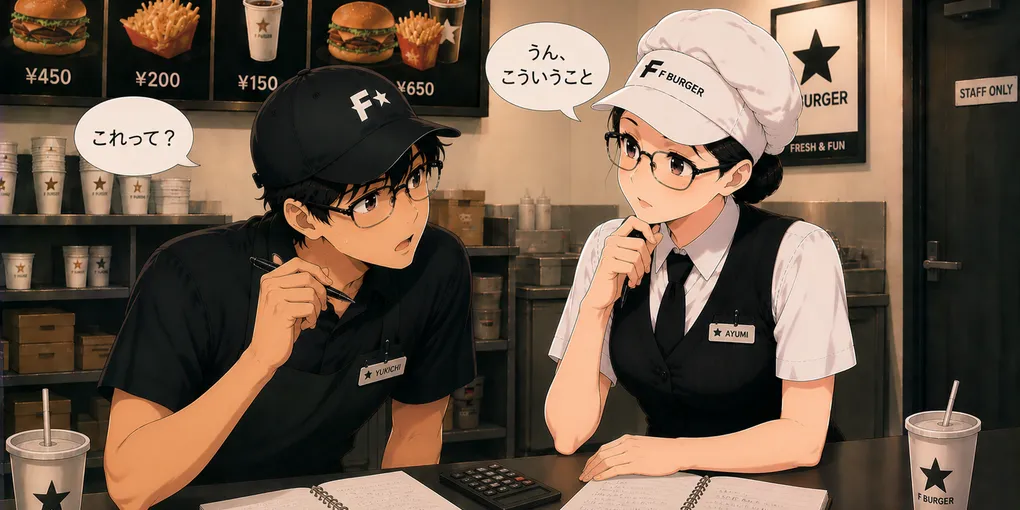
※アイキャッチのキャラ画像はイメージです
今日のニュースを見て、住宅ローン市場で大手銀行や地方銀行が存在感を増しているという話題が目に入った。ネット銀行全盛の時代と思っていたけど、対面相談やきめ細かいサポートを求める人が増えているらしい。金利だけじゃない、ローン選びの基準が変わってきているんやなと感じる。
40代になった今、家計簿とにらめっこしながらこう思う。
あの時のあゆみ先輩なら、このニュースを今どう解説してくれるんやろう。
──架空ファーストフード店、休憩室にて──
ゆきち「あゆみさん、住宅ローンって安い金利のとこ選べばええんすよね?」
あゆみ「うーん、それだけやないんよ。確かに金利は大事やけど、住宅ローンって30年とか35年の長い付き合いになるやん?」
ゆきち「そういえばそうっすね」
あゆみ「大手銀行や地方銀行は、金利だけで見たらネット銀行より高いこともあるけど、窓口で相談できたり、病気になったときの保障が充実してたり、地域の情報に詳しかったりするんよ」
ゆきち「なるほど…安さだけやないんやね」
あゆみ「そう。家族の将来を考えたら、『困ったとき相談できる』って安心感も大事やと思うんよ。特に子育て世帯は、人生何が起こるかわからんからね」
住宅ローン選びのチェックポイント
| 項目 | 大手・地銀の強み | ネット銀行の強み |
|---|---|---|
| 金利 | やや高めの傾向 | 低金利が魅力 |
| 相談体制 | 対面相談が充実 | オンライン中心 |
| 審査スピード | 標準的 | 比較的早い |
| 付帯保障 | 充実したプランあり | シンプルな構成 |
| 地域密着 | 地域情報に強い | 全国一律 |
──現代に戻って──
あゆみ先輩の言葉を思い出しながら、シンパパ家計研究所の視点で整理してみる。
住宅ローンは「シンパパ家計研究所の3本柱」でいうと固定費見直しの最重要項目や。毎月の返済額は家計に直結するからこそ、金利だけやなく総合的に判断する必要がある。
特にシングル親にとっては、万が一のときの保障や相談できる窓口の存在は心強い。金利が0.1%安くても、困ったときサポートがないと不安が大きいこともある。
大事なのは「自分の家族に何が必要か」を考えること。対面相談が必要なら大手・地銀、ネットで完結できるなら低金利のネット銀行。正解は一つやない。
まとめ
- 住宅ローンは金利だけでなく、サポート体制も重要な判断基準
- 大手・地銀は対面相談や地域密着のメリットがある
- ネット銀行は低金利がメリット、自分で調べられる人向き
- 子育て世帯は「困ったとき相談できる」安心感も考慮すべき
- 固定費見直しの一環として、自分の家族に合った選択を
勇気ある行動が、日々の生活を豊かにする。
ゆきち
※本記事はAIがYahoo!ニュース 経済の公開情報を元に要約・解説したものです。正確な情報は元記事をご確認ください。